Épargne salariale et avantages (cabinet employeur)
Intéressement
36 045 €/bénéficiaire
Participation
36 045 €
Abondement PEE
3 844 €/an
Abondement PERCOL
7 689 €/an
Prime de partage de la valeur (PPV)
3 000 € (6 000 € avec intéressement)
Titres-restaurant (part employeur max)
7,32 €/titre
Chèques-vacances
formules conditionnelles : 30 % d'un SMIC mensuel pour la limite sociale ; un SMIC mensuel calculé au 1er décembre pour la limite fiscale. Aucun montant fiscal 2026 définitif avant cette date.
Les années précédentes de la décote, du quotient familial, de la déduction de 10 % et de l'impôt sur les sociétés sont dans l'historique, en bas de page.
Les valeurs des années précédentes, chacune avec sa source officielle. Le plafond de la Sécurité sociale, le SMIC et l'impôt sur les sociétés suivent l'année civile ; le barème de l'impôt sur le revenu, le quotient familial, la décote, l'abattement de 10 % et le crédit d'impôt pour les services à la personne suivent l'année des revenus.
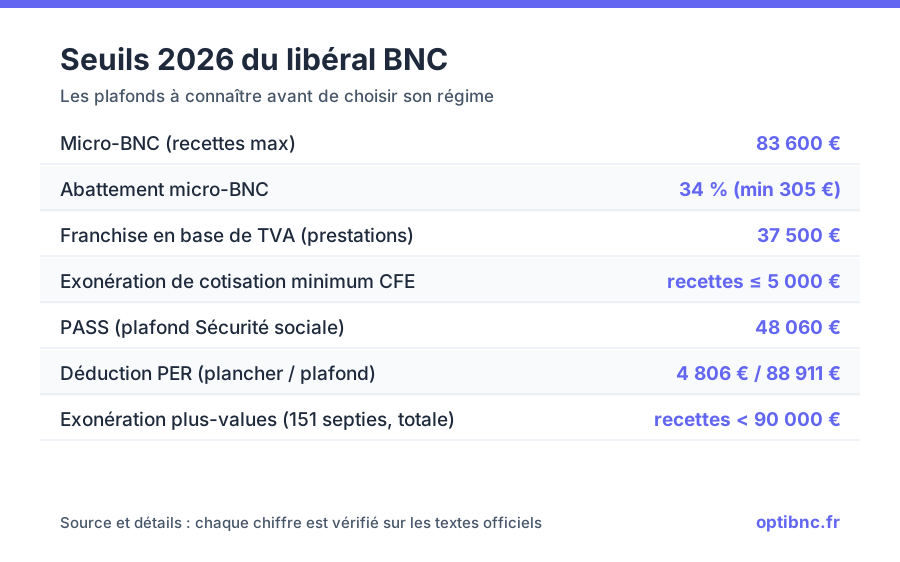
Plafond annuel de la sécurité sociale, de 2020 à 2027
Année
Montant
Source
2020
41 136 €
Cnav, circulaire n° 2020-2 du 03/01/2020 (valeur mensuelle fixée par l'arrêté du 02/12/2019 × 12)
2021
41 136 €
Urssaf, plafonds de la sécurité sociale (valeur mensuelle fixée par l'arrêté du 22/12/2020 × 12)
2022
41 136 €
Urssaf, plafonds de la sécurité sociale (valeur mensuelle fixée par l'arrêté du 15/12/2021 × 12)
2023
43 992 €
Urssaf, plafonds de la sécurité sociale (valeur mensuelle fixée par l'arrêté du 09/12/2022 × 12)
2024
46 368 €
Urssaf, plafonds de la sécurité sociale (valeur mensuelle fixée par l'arrêté du 19/12/2023 × 12)
2025
47 100 €
Urssaf, plafonds de la sécurité sociale (valeur mensuelle fixée par l'arrêté du 19/12/2024 × 12)
2026 (année en cours)
48 060 €
Service-Public.fr, plafond de la sécurité sociale 2026 (valeur mensuelle fixée par l'arrêté du 22/12/2025 × 12)
2027
Pas encore publié
Texte non encore publié
Plafond mensuel de la sécurité sociale, de 2020 à 2027
Service-Public.fr, page « Smic » à jour au 01/06/2026 (arrêté du 22/05/2026)
2027
Pas encore publié
Texte non encore publié
Barème de l'impôt sur le revenu, par part de revenu, revenus 2020 à 2026
Revenus de l'année
Taux de 0 %
Taux de 11 %
Taux de 30 %
Taux de 41 %
Taux de 45 %
Source
Revenus 2020
jusqu’à 10 084 €
de 10 084 € à 25 710 €
de 25 710 € à 73 516 €
de 73 516 € à 158 122 €
au-delà de 158 122 €
Code général des impôts, art. 197 (loi de finances pour 2021)
Revenus 2021
jusqu’à 10 225 €
de 10 225 € à 26 070 €
de 26 070 € à 74 545 €
de 74 545 € à 160 336 €
au-delà de 160 336 €
Code général des impôts, art. 197 (loi de finances pour 2022)
Revenus 2022
jusqu’à 10 777 €
de 10 777 € à 27 478 €
de 27 478 € à 78 570 €
de 78 570 € à 168 994 €
au-delà de 168 994 €
Code général des impôts, art. 197 (loi de finances pour 2023)
Revenus 2023
jusqu’à 11 294 €
de 11 294 € à 28 797 €
de 28 797 € à 82 341 €
de 82 341 € à 177 106 €
au-delà de 177 106 €
Code général des impôts, art. 197 (loi de finances pour 2024)
Revenus 2024
jusqu’à 11 497 €
de 11 497 € à 29 315 €
de 29 315 € à 83 823 €
de 83 823 € à 180 294 €
au-delà de 180 294 €
Code général des impôts, art. 197 (loi de finances pour 2025)
Revenus 2025 (déclarés en 2026)
jusqu’à 11 600 €
de 11 600 € à 29 579 €
de 29 579 € à 84 577 €
de 84 577 € à 181 917 €
au-delà de 181 917 €
Code général des impôts, art. 197 (loi de finances pour 2026)
Revenus 2026
Pas encore publié
Texte non encore publié
Plafonnement du quotient familial par demi-part, revenus 2020 à 2026
Revenus de l'année
Montant
Source
Revenus 2020
1 570 €
Code général des impôts, art. 197 (loi de finances pour 2021)
Revenus 2021
1 592 €
Code général des impôts, art. 197 (loi de finances pour 2022)
Revenus 2022
1 678 €
Code général des impôts, art. 197 (loi de finances pour 2023)
Revenus 2023
1 759 €
Code général des impôts, art. 197 (loi de finances pour 2024)
Revenus 2024
1 791 €
Code général des impôts, art. 197 (loi de finances pour 2025)
Revenus 2025 (déclarés en 2026)
1 807 €
Code général des impôts, art. 197 (loi de finances pour 2026)
Revenus 2026
Pas encore publié
Texte non encore publié
Plafond de l'avantage de la part du premier enfant d'un parent isolé, revenus 2020 à 2026
Revenus de l'année
Montant
Source
Revenus 2020
3 704 €
Code général des impôts, art. 197 (loi de finances pour 2021)
Revenus 2021
3 756 €
Code général des impôts, art. 197 (loi de finances pour 2022)
Revenus 2022
3 959 €
Code général des impôts, art. 197 (loi de finances pour 2023)
Revenus 2023
4 149 €
Code général des impôts, art. 197 (loi de finances pour 2024)
Revenus 2024
4 224 €
Code général des impôts, art. 197 (loi de finances pour 2025)
Revenus 2025 (déclarés en 2026)
4 262 €
Code général des impôts, art. 197 (loi de finances pour 2026)
Revenus 2026
Pas encore publié
Texte non encore publié
Réduction d'impôt des veufs avec enfant à charge, pour leur part supplémentaire, revenus 2020 à 2026
Revenus de l'année
Montant
Source
Revenus 2020
1 748 €
Code général des impôts, art. 197 (loi de finances pour 2021)
Revenus 2021
1 772 €
Code général des impôts, art. 197 (loi de finances pour 2022)
Revenus 2022
1 868 €
Code général des impôts, art. 197 (loi de finances pour 2023)
Revenus 2023
1 958 €
Code général des impôts, art. 197 (loi de finances pour 2024)
Revenus 2024
1 993 €
Code général des impôts, art. 197 (loi de finances pour 2025)
Revenus 2025 (déclarés en 2026)
2 011 €
Code général des impôts, art. 197 (loi de finances pour 2026)
Revenus 2026
Pas encore publié
Texte non encore publié
Seuil de la décote d'impôt sur le revenu, personne seule, revenus 2020 à 2026
Revenus de l'année
Montant
Source
Revenus 2020
779 €
Code général des impôts, art. 197 (loi de finances pour 2021)
Revenus 2021
790 €
Code général des impôts, art. 197 (loi de finances pour 2022)
Revenus 2022
833 €
Code général des impôts, art. 197 (loi de finances pour 2023)
Revenus 2023
873 €
Code général des impôts, art. 197 (loi de finances pour 2024)
Revenus 2024
889 €
Code général des impôts, art. 197 (loi de finances pour 2025)
Revenus 2025 (déclarés en 2026)
897 €
Code général des impôts, art. 197 (loi de finances pour 2026)
Revenus 2026
Pas encore publié
Texte non encore publié
Seuil de la décote d'impôt sur le revenu, couple, revenus 2020 à 2026
Revenus de l'année
Montant
Source
Revenus 2020
1 289 €
Code général des impôts, art. 197 (loi de finances pour 2021)
Revenus 2021
1 307 €
Code général des impôts, art. 197 (loi de finances pour 2022)
Revenus 2022
1 378 €
Code général des impôts, art. 197 (loi de finances pour 2023)
Revenus 2023
1 444 €
Code général des impôts, art. 197 (loi de finances pour 2024)
Revenus 2024
1 470 €
Code général des impôts, art. 197 (loi de finances pour 2025)
Revenus 2025 (déclarés en 2026)
1 483 €
Code général des impôts, art. 197 (loi de finances pour 2026)
Revenus 2026
Pas encore publié
Texte non encore publié
Taux de la décote d'impôt sur le revenu, revenus 2020 à 2026
Revenus de l'année
Taux
Source
Revenus 2020
45,25 %
Code général des impôts, art. 197 (loi de finances pour 2021)
Revenus 2021
45,25 %
Code général des impôts, art. 197 (loi de finances pour 2022)
Revenus 2022
45,25 %
Code général des impôts, art. 197 (loi de finances pour 2023)
Revenus 2023
45,25 %
Code général des impôts, art. 197 (loi de finances pour 2024)
Revenus 2024
45,25 %
Code général des impôts, art. 197 (loi de finances pour 2025)
Revenus 2025 (déclarés en 2026)
45,25 %
Code général des impôts, art. 197 (loi de finances pour 2026)
Revenus 2026
Pas encore publié
Texte non encore publié
Minimum de la déduction de 10 % sur les salaires, revenus 2020 à 2026
Revenus de l'année
Montant
Source
Revenus 2020
442 €
Code général des impôts, art. 83 (version du 12/06/2021 au 01/01/2022)
Revenus 2021
448 €
Code général des impôts, art. 83 (version du 07/05/2022 au 18/08/2022)
Revenus 2022
472 €
Code général des impôts, art. 83 (version du 03/06/2023 au 02/06/2024)
Revenus 2023
495 €
Code général des impôts, art. 83 (version du 02/06/2024 au 19/06/2025)
Revenus 2024
504 €
Code général des impôts, art. 83 (version du 19/06/2025 au 21/02/2026)
Revenus 2025 (déclarés en 2026)
509 €
Code général des impôts, art. 83 (décret n° 2026-562 du 29/06/2026)
Revenus 2026
Pas encore publié
Texte non encore publié
Plafond de la déduction de 10 % sur les salaires, revenus 2020 à 2026
Revenus de l'année
Montant
Source
Revenus 2020
12 652 €
Code général des impôts, art. 83 (version du 12/06/2021 au 01/01/2022)
Revenus 2021
12 829 €
Code général des impôts, art. 83 (version du 07/05/2022 au 18/08/2022)
Revenus 2022
13 522 €
Code général des impôts, art. 83 (version du 03/06/2023 au 02/06/2024)
Revenus 2023
14 171 €
Code général des impôts, art. 83 (version du 02/06/2024 au 19/06/2025)
Revenus 2024
14 426 €
Code général des impôts, art. 83 (version du 19/06/2025 au 21/02/2026)
Revenus 2025 (déclarés en 2026)
14 555 €
Code général des impôts, art. 83 (décret n° 2026-562 du 29/06/2026)
Revenus 2026
Pas encore publié
Texte non encore publié
Plafond des dépenses du crédit d'impôt pour les services à la personne, revenus 2020 à 2026
Revenus de l'année
Montant
Source
Revenus 2020
12 000 €
Code général des impôts, art. 199 sexdecies (version du 01/01/2017 au 01/01/2022)
Revenus 2021
12 000 €
Code général des impôts, art. 199 sexdecies (version du 01/01/2017 au 01/01/2022)
Revenus 2022
12 000 €
Code général des impôts, art. 199 sexdecies (version du 01/01/2022 au 01/01/2023)
Revenus 2023
12 000 €
Code général des impôts, art. 199 sexdecies (version du 01/01/2023 au 16/02/2025)
Revenus 2024
12 000 €
Code général des impôts, art. 199 sexdecies (version du 01/01/2023 au 16/02/2025)
Revenus 2025 (déclarés en 2026)
12 000 €
Code général des impôts, art. 199 sexdecies
Revenus 2026
Pas encore publié
Texte non encore publié
Taux réduit de l'impôt sur les sociétés, de 2020 à 2027
Année
Taux
Source
2020
15 %
Code général des impôts, art. 219 (version du 01/01/2020 au 31/12/2020)
2021
15 %
Code général des impôts, art. 219 (version du 31/12/2020 au 27/10/2021)
2022
15 %
Code général des impôts, art. 219 (version du 01/01/2022 au 01/01/2023)
2023
15 %
Code général des impôts, art. 219 (version du 01/01/2023 au 21/02/2026)
2024
15 %
Code général des impôts, art. 219 (version du 01/01/2023 au 21/02/2026)
2025
15 %
Code général des impôts, art. 219 (version du 01/01/2023 au 21/02/2026)
2026 (année en cours)
15 %
Code général des impôts, art. 219
2027
Pas encore publié
Texte non encore publié
Bénéfice imposé au taux réduit de l'impôt sur les sociétés, de 2020 à 2027
Année
Montant
Source
2020
38 120 €
Code général des impôts, art. 219 (version du 01/01/2020 au 31/12/2020)
2021
38 120 €
Code général des impôts, art. 219 (version du 31/12/2020 au 27/10/2021)
2022
Non disponible
Pièce officielle non archivée
2023
42 500 €
Code général des impôts, art. 219 (version du 01/01/2023 au 21/02/2026)
2024
42 500 €
Code général des impôts, art. 219 (version du 01/01/2023 au 21/02/2026)
2025
42 500 €
Code général des impôts, art. 219 (version du 01/01/2023 au 21/02/2026)
2026 (année en cours)
42 500 €
Code général des impôts, art. 219
2027
Pas encore publié
Texte non encore publié
Taux normal de l'impôt sur les sociétés, de 2020 à 2027
Année
Taux
Source
2020
28 %
Code général des impôts, art. 219 (version du 01/01/2020 au 31/12/2020)
2021
26,5 %
Code général des impôts, art. 219 (version du 31/12/2020 au 27/10/2021)
2022
25 %
Code général des impôts, art. 219 (version du 01/01/2022 au 01/01/2023)
2023
25 %
Code général des impôts, art. 219 (version du 01/01/2023 au 21/02/2026)
2024
25 %
Code général des impôts, art. 219 (version du 01/01/2023 au 21/02/2026)
2025
25 %
Code général des impôts, art. 219 (version du 01/01/2023 au 21/02/2026)
2026 (année en cours)
25 %
Code général des impôts, art. 219
2027
Pas encore publié
Texte non encore publié
L'administration fiscale peut rectifier l'impôt sur le revenu jusqu'à la fin de la troisième année qui suit celle au titre de laquelle l'imposition est due (article L. 169 du livre des procédures fiscales). En 2026, cela couvre les revenus 2023 à 2025. Pour les cotisations sociales des travailleurs indépendants, la prescription est de trois ans à compter du 30 juin de l'année qui suit celle au titre de laquelle elles sont dues (article L. 244-3 du code de la sécurité sociale). Ces délais sont plus longs dans certains cas, par exemple une activité non déclarée ou une fraude.
Avec votre accord, nous utilisons Google Analytics. Voir les détails
Paramétrer vos cookies
Avant de partir...
Recevez nos conseils d'optimisation fiscale pour libéraux.
Demande reçue. Si votre adresse est éligible, un email de confirmation sera envoyé.
Votre email et votre profession facultative sont transmis à Brevo pour le double opt-in et la newsletter. Désinscription à tout moment. Politique de confidentialité.
Rechercher sur OptiBNC
Esc
Tapez pour rechercher parmi les guides, professions et aides fiscales