Qui cotise à la CARPIMKO ?
| Profession | CARPIMKO |
|---|---|
| Kinésithérapeute | Oui |
| Infirmier libéral | Oui |
| Orthophoniste | Oui |
| Orthoptiste | Oui |
| Pédicure-podologue | Oui |
| Ergothérapeute | Non (CIPAV) |
| Psychomotricien | Non (CIPAV) |
| Diététicien | Non (CIPAV) |
| Médecin | Non (CARMF) |
| Dentiste | Non (CARCDSF) |
Source : carpimko.com – barèmes
Les ergothérapeutes, psychomotriciens, ostéopathes, diététiciens, psychologues et chiropracteurs ne relèvent pas de la CARPIMKO mais de la CIPAV.
La réforme CARPIMKO 2026 : ce qui change
En bref : depuis le 1er janvier 2026, le régime complémentaire CARPIMKO abandonne le système mixte « forfait + proportionnel » pour un taux unique de 8,70 %, appliqué sur une assiette comprise entre 0,5 et 3 PASS (24 030 € à 144 180 €), soit une cotisation de 2 091 € minimum à 12 544 € maximum (décret du 10/11/2025, arrêté du 14/11/2025).
| Revenu | Effet de la réforme |
|---|---|
| Revenus faibles (< 0,5 PASS) | Cotisation minimale 2 091 € (assiette plancher) |
| Revenus moyens | Cotisation strictement proportionnelle : 8,70 % du revenu |
| Revenus élevés (> 3 PASS) | Cotisation plafonnée à 12 544 € |
La retraite de base et l'invalidité-décès ne changent pas de logique ; les taux de base passent à 8,73 % (T1) et 1,87 % (T2), alignés sur les autres caisses. Détail complet section suivante, montants par revenu dans les tableaux récapitulatifs.
Structure des cotisations 2026
1. Régime de base (obligatoire)
| Tranche | Taux 2026 |
|---|---|
| Jusqu'à 48 060 € (PASS) | 8,73% |
| De 0 à 240 300 € (cumul avec la tranche 1) | 1,87% |
Les années précédentes : plafond annuel de la sécurité sociale ; taux de la tranche 1 du régime de base et taux de la tranche 2 du régime de base.
Exemple : assiette sociale de 60 000 €
| Tranche 1 : 48 060 × 8,73% | 4 196 € |
|---|---|
| Tranche 2 : 60 000 × 1,87% | 1 122 € |
| Total base | 5 318 € |
2. Régime complémentaire (obligatoire) - Réforme 2026
Le régime complémentaire passe d'un système mixte (forfait + proportionnel) à un système 100% proportionnel.
| Taux unique | 8,70% |
|---|---|
| Assiette minimale (0,5 PASS) | 24 030 € cotisation min 2 091 € |
| Assiette maximale (3 PASS) | 144 180 € cotisation max 12 544 € |
Exemple : assiette sociale de 60 000 €. Complémentaire : 60 000 × 8,70% = 5 220 €
3. ASV (Avantage Social Vieillesse) - Conventionnés uniquement
| Élément | Montant 2026 |
|---|---|
| Part adhérent documentée | 224 € sur le forfait |
| Prise en charge CPAM sur le forfait | 447 € |
| Total ASV publié | 671 € de forfait + cotisation proportionnelle globale de 0,40% |
Le forfait est pris en charge aux deux tiers par l'assurance maladie (article 7 des statuts ASV). La part proportionnelle de 0,40 % est réglée à hauteur de 0,24 % par la CPAM : il reste 0,16 % à la charge du praticien (bulletin de la CARPIMKO d'avril 2026).
4. Invalidité-Décès (obligatoire)
| Cotisation annuelle | 1 022 € |
|---|
Cotisation unique obligatoire jusqu'à l'âge du taux plein
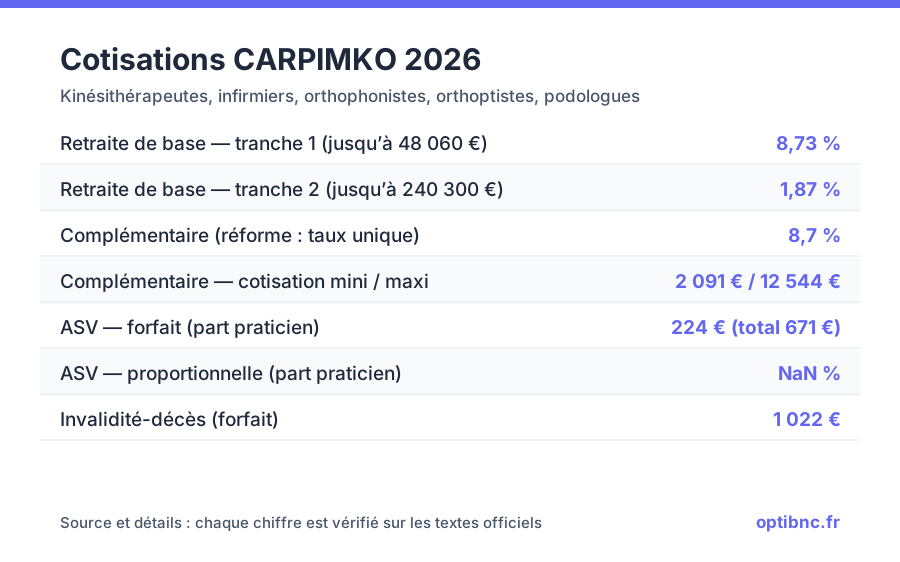
Intégrer ce visuel sur votre site
<a href="https://optibnc.fr/guides/carpimko-cotisations">
  <img src="https://optibnc.fr/img/visuels/cotisations-carpimko-2026.svg"
       alt="Cotisations CARPIMKO 2026 : base 8,73 % et 1,87 %, complémentaire 8,70 %, ASV forfaitaire globale 671 € dont 224 € adhérent et part proportionnelle praticien de 0,16 %, invalidité-décès 1 022 €" width="900" height="562">
</a>
Tableaux récapitulatifs par niveau de revenus
Kiné/IDE conventionné (barème 2026)
| Revenus | Base | Compl. | ASV praticien* | Inv-Décès | Total estimé |
|---|---|---|---|---|---|
| 30 000 € | 3 180 € | 2 610 € | 272 € (224+48) | 1 022 € | 7 084 € |
| 50 000 € | 5 131 € | 4 350 € | 304 € (224+80) | 1 022 € | 10 807 € |
| 70 000 € | 5 505 € | 6 090 € | 336 € (224+112) | 1 022 € | 12 953 € |
| 100 000 € | 6 066 € | 8 700 € | 384 € (224+160) | 1 022 € | 16 172 € |
*Part praticien : 224 € de forfait adhérent + 0,16 % de l'assiette ; la CPAM règle 0,24 % du taux global de 0,40 % (bulletin de la CARPIMKO d'avril 2026). Le calcul reste une estimation : l'assiette transmise et l'appel individuel de la caisse font foi. Complémentaire = 8,70 %.
Non conventionné (pas d'ASV)
| Revenus | Base | Compl. | Inv-Décès | Total |
|---|---|---|---|---|
| 50 000 € | 5 131 € | 4 350 € | 1 022 € | 10 503 € |
| 70 000 € | 5 505 € | 6 090 € | 1 022 € | 12 617 € |
Calculez vos cotisations
Saisissez votre revenu brut social 2026, c'est-à-dire votre bénéfice avant cotisations sociales obligatoires (cases DD/DC de la 2035-B). Le calculateur applique l'abattement de 26 % de l'article L. 136-3 du code de la sécurité sociale, borné par l'article D. 136-5 (voir les années précédentes : abattement de l’assiette sociale, plancher de l’abattement de l’assiette sociale et plafond de l’abattement de l’assiette sociale), puis les barèmes CARPIMKO archivés ; les cotisations Urssaf sont estimées, sur demande, par le simulateur officiel mon-entreprise.urssaf.fr, qui reçoit alors votre revenu et votre catégorie de profession, sans votre identité (détails).
Cotisations CARPIMKO année par année
Pour vérifier un appel ou une régularisation d'une année passée, voici les montants fixés chaque année, de 2020 à aujourd'hui. Les limites exprimées en plafond de la sécurité sociale se calculent avec le plafond de chaque année. Les taux du régime de base, communs à toutes les caisses, sont dans l'article sur les cotisations retraite.
Retraite complémentaire
| Année | Taux | Source |
|---|---|---|
| 2020 | 3 % | Décret n° 2020-1738 du 28 décembre 2020, art. 4 (cotisations complémentaires 2020) |
| 2021 | 3 % | Décret n° 2021-945 du 16 juillet 2021, art. 4 (cotisations complémentaires 2021) |
| 2022 | 3 % | Décret n° 2022-1633 du 23 décembre 2022, art. 7 (cotisations complémentaires 2022) |
| 2023 | 3 % | Décret n° 2023-1351 du 28 décembre 2023, art. 6 (cotisations complémentaires 2023) |
| 2024 | 3 % | Décret n° 2024-1214 du 28 décembre 2024, art. 6 (cotisations complémentaires 2024) |
| 2025 | 3 % | Décret n° 2025-1076 du 10 novembre 2025, art. 12 (cotisations complémentaires 2025) |
| 2026 (année en cours) | 8,7 % | Décret n° 2025-1076 du 10 novembre 2025, art. 14 (cotisations complémentaires 2026) |
| 2027 | Pas encore publié | Texte non encore publié |
Jusqu'en 2025, ce taux s'ajoutait à une cotisation forfaitaire et ne portait que sur la part du revenu comprise entre un seuil et un plafond fixés en euros (tableaux ci-dessous). Depuis 2026, le forfait est supprimé : le taux porte sur le revenu compris entre 0,5 et 3 fois le plafond de la sécurité sociale (décret n° 2025-1076 du 10 novembre 2025).
| Année | Montant | Source |
|---|---|---|
| 2020 | 1 648 € | Décret n° 2020-1738 du 28 décembre 2020, art. 4 (cotisations complémentaires 2020) |
| 2021 | 1 744 € | Décret n° 2021-945 du 16 juillet 2021, art. 4 (cotisations complémentaires 2021) |
| 2022 | 1 840 € | Décret n° 2022-1633 du 23 décembre 2022, art. 7 (cotisations complémentaires 2022) |
| 2023 | 1 944 € | Décret n° 2023-1351 du 28 décembre 2023, art. 6 (cotisations complémentaires 2023) |
| 2024 | 2 176 € | Décret n° 2024-1214 du 28 décembre 2024, art. 6 (cotisations complémentaires 2024) |
| 2025 | 2 312 € | Décret n° 2025-1076 du 10 novembre 2025, art. 12 (cotisations complémentaires 2025) |
| Année | Montant | Source |
|---|---|---|
| 2020 | 25 246 € | Décret n° 2020-1738 du 28 décembre 2020, art. 4 (cotisations complémentaires 2020) |
| 2021 | 25 246 € | Décret n° 2021-945 du 16 juillet 2021, art. 4 (cotisations complémentaires 2021) |
| 2022 | 25 246 € | Décret n° 2022-1633 du 23 décembre 2022, art. 7 (cotisations complémentaires 2022) |
| 2023 | 25 246 € | Décret n° 2023-1351 du 28 décembre 2023, art. 6 (cotisations complémentaires 2023) |
| 2024 | 25 246 € | Décret n° 2024-1214 du 28 décembre 2024, art. 6 (cotisations complémentaires 2024) |
| 2025 | 25 246 € | Décret n° 2025-1076 du 10 novembre 2025, art. 12 (cotisations complémentaires 2025) |
| Année | Montant | Source |
|---|---|---|
| 2020 | 176 313 € | Décret n° 2020-1738 du 28 décembre 2020, art. 4 (cotisations complémentaires 2020) |
| 2021 | 185 113 € | Décret n° 2021-945 du 16 juillet 2021, art. 4 (cotisations complémentaires 2021) |
| 2022 | 193 913 € | Décret n° 2022-1633 du 23 décembre 2022, art. 7 (cotisations complémentaires 2022) |
| 2023 | 203 446 € | Décret n° 2023-1351 du 28 décembre 2023, art. 6 (cotisations complémentaires 2023) |
| 2024 | 224 713 € | Décret n° 2024-1214 du 28 décembre 2024, art. 6 (cotisations complémentaires 2024) |
| 2025 | 237 179 € | Décret n° 2025-1076 du 10 novembre 2025, art. 12 (cotisations complémentaires 2025) |
Ces trois montants n'existent plus depuis la réforme de 2026 : leurs tableaux s'arrêtent en 2025.
Invalidité-décès
| Année | Montant | Source |
|---|---|---|
| 2020 | 678 € | Décret n° 2020-1738 du 28 décembre 2020, art. 5 (invalidité-décès 2020) |
| 2021 | 690 € | Décret n° 2021-945 du 16 juillet 2021, art. 5 (invalidité-décès 2021) |
| 2022 | 776 € | Décret n° 2022-1633 du 23 décembre 2022, art. 8 (invalidité-décès 2022) |
| 2023 | 862 € | Décret n° 2023-1351 du 28 décembre 2023, art. 7 (invalidité-décès 2023) |
| 2024 | 1 022 € | Décret n° 2024-1214 du 28 décembre 2024, art. 7 (invalidité-décès 2024) |
| 2025 | 1 022 € | Décret n° 2025-1076 du 10 novembre 2025, art. 13 (invalidité-décès 2025) |
| 2026 (année en cours) | 1 022 € | Publié par la caisse : CARPIMKO, page « Mes cotisations s'adaptent à mes revenus » (2026) |
| 2027 | Pas encore publié | Texte non encore publié |
Avantage social vieillesse (conventionnés)
| Année | Taux | Source |
|---|---|---|
| 2020 | 0,4 % | Décret n° 2008-1044 du 10 octobre 2008 (ASV auxiliaires médicaux), art. 2, version 30/12/2012 - 14/11/2025 |
| 2021 | 0,4 % | Décret n° 2008-1044 du 10 octobre 2008 (ASV auxiliaires médicaux), art. 2, version 30/12/2012 - 14/11/2025 |
| 2022 | 0,4 % | Décret n° 2008-1044 du 10 octobre 2008 (ASV auxiliaires médicaux), art. 2, version 30/12/2012 - 14/11/2025 |
| 2023 | 0,4 % | Décret n° 2008-1044 du 10 octobre 2008 (ASV auxiliaires médicaux), art. 2, version 30/12/2012 - 14/11/2025 |
| 2024 | 0,4 % | Décret n° 2008-1044 du 10 octobre 2008 (ASV auxiliaires médicaux), art. 2, version 30/12/2012 - 14/11/2025 |
| 2025 | 0,4 % | Décret n° 2008-1044 du 10 octobre 2008 (ASV auxiliaires médicaux), art. 2, version 30/12/2012 - 14/11/2025 |
| 2026 (année en cours) | 0,4 % | Décret n° 2008-1044 du 10 octobre 2008, art. 2, modifié par le décret n° 2025-1076 du 10 novembre 2025 |
| 2027 | Pas encore publié | Texte non encore publié |
Taux global, dont l'assurance maladie prend en charge 60 % (document de lecture de l'appel de cotisations 2023, documents de la caisse pour 2024 et 2025, conventions nationales des infirmiers et des orthophonistes). Depuis 2026, il porte sur les revenus de l'année précédente, et non plus sur ceux d'il y a deux ans. Le forfait de l'ASV n'est pas repris avant 2026 : aucune pièce officielle archivée ne l'écrit pour ces années.
| Année | Taux | Source |
|---|---|---|
| 2020 | Non disponible | Pièce officielle non archivée |
| 2021 | Non disponible | Pièce officielle non archivée |
| 2022 | Non disponible | Pièce officielle non archivée |
| 2023 | Non disponible | Valeur non publiée |
| 2024 | Non disponible | Valeur non publiée |
| 2025 | 0,16 % | Publié par la caisse : CARPIMKO, bulletin spécial « assiette sociale » d'avril 2026, p. 3, tableau « Évolution des cotisations 2026 », régime ASV, ligne « Proportionnelle » (0,16 % pour le praticien, + 0,24 % réglé par la CPAM), colonne « Cotisations en 2025 » |
| 2026 (année en cours) | 0,16 % | Publié par la caisse : CARPIMKO, bulletin spécial « assiette sociale » d'avril 2026, p. 3, tableau « Évolution des cotisations 2026 », régime ASV, ligne « Proportionnelle » (0,16 % pour le praticien, + 0,24 % réglé par la CPAM), colonne « Cotisations en 2026 » |
| 2027 | Pas encore publié | Texte non encore publié |
Taux publié par la caisse dans son bulletin d'avril 2026, pour 2025 et 2026 : le reste du taux global est réglé par la CPAM. Pour 2023 et 2024, la caisse publie le taux global et la prise en charge de 60 % par l'assurance maladie, mais pas ce taux.
L'administration fiscale peut rectifier l'impôt sur le revenu jusqu'à la fin de la troisième année qui suit celle au titre de laquelle l'imposition est due (article L. 169 du livre des procédures fiscales). En 2026, cela couvre les revenus 2023 à 2025. Pour les cotisations sociales des travailleurs indépendants, la prescription est de trois ans à compter du 30 juin de l'année qui suit celle au titre de laquelle elles sont dues (article L. 244-3 du code de la sécurité sociale). Ces délais sont plus longs dans certains cas, par exemple une activité non déclarée ou une fraude.
Première année : vérifier l'appel CARPIMKO
La pièce officielle 2026 archivée décrit le barème général, mais ne publie ni un forfait global propre aux nouveaux affiliés ni un total de première année. Le site n'en calcule donc pas automatiquement.
| Cotisation | Ce que documente le barème archivé |
|---|---|
| Régime de base | Pas de forfait nouvel affilié publié dans la pièce 2026 : contrôler l'avis d'appel |
| Complémentaire (assiette min 0,5 PASS) | 2 091 € au minimum selon le barème général, sans en déduire un forfait propre aux nouveaux affiliés |
| ASV (conventionné) | 224 € de forfait adhérent + 0,16 % de l'assiette (la CPAM règle 0,24 % du taux global de 0,40 %) |
| Invalidité-Décès | 1 022 € |
| Total première année | Non calculé sans l'avis d'appel individuel |
Le barème archivé indique une régularisation lorsque les revenus définitifs de l'année antérieure sont connus.
Régularisation
| Année | Après transmission des revenus définitifs : régularisation du régime de base |
|---|---|
| Effet | Peut être important si revenus élevés |
Comparez l'appel provisionnel, les paiements déjà effectués et le revenu définitif transmis afin d'anticiper l'écart de régularisation.
Libe est un outil conçu pour les kinésithérapeutes libéraux. Il estime vos cotisations Urssaf et CARPIMKO, leurs régularisations et votre impôt, à partir de votre compte pro. Partenaire d'OptiBNC (sans commission), Libe ne remplace pas un comptable ni vos appels de cotisations officiels. Découvrir Libe
ACRE et CARPIMKO
La pièce CARPIMKO 2026 archivée ne détaille pas l'effet de l'ACRE ligne par ligne. Une réduction forfaitaire ou une économie-type ne serait donc pas suffisamment sourcée : contrôlez l'accord URSSAF et votre avis d'appel CARPIMKO.
Paiement des cotisations
Calendrier individuel
La CARPIMKO met à disposition l'avis de cotisations et, en cas de prélèvement automatique, un échéancier dans l'espace personnel. La source 2026 archivée ne fixe pas dans la page reproduite ici un calendrier universel à recopier : l'échéancier individuel fait foi.
Délais de paiement
| Difficultés temporaires | Contacter la caisse avant l'échéance et conserver sa réponse |
|---|---|
| Début activité | Vérifier la date et le montant sur le premier avis d'appel |
Droits acquis
Retraite de base
| Âge légal | Dépend de l'année de naissance et des règles applicables au départ |
|---|---|
| Taux plein | Dépend de l'âge, de la durée d'assurance et des éventuelles situations particulières |
| Calcul | Points × valeur point |
Retraite complémentaire
| Points | Selon cotisations |
|---|---|
| Valeur du point | À contrôler sur le relevé et la documentation CARPIMKO du régime concerné |
| Réversion | Conditions et taux à vérifier selon le régime de base, complémentaire ou ASV |
La valeur du point et les points donnés par les cotisations de la CARPIMKO, au régime complémentaire et à l'ASV, figurent année par année dans la page sur la valeur du point, caisse par caisse.
Invalidité-Décès
| Invalidité totale | Rente mensuelle |
|---|---|
| Décès | Capital + rente conjoint/enfants |
Traitement fiscal et déclaration
| Cotisation | Contrôle à effectuer |
|---|---|
| Régime de base | Rapprocher la cotisation obligatoire payée de la rubrique du millésime 2035 applicable |
| Complémentaire | Rapprocher la cotisation obligatoire payée de la rubrique du millésime 2035 applicable |
| ASV | Rapprocher la cotisation obligatoire payée de la rubrique du millésime 2035 applicable |
| Invalidité-Décès | Rapprocher la cotisation obligatoire payée de la rubrique du millésime 2035 applicable |
Une charge déductible réduit un bénéfice, pas directement l'impôt euro pour euro. L'effet dépend du bénéfice imposable, du foyer fiscal et des autres éléments de la déclaration. La CSG non déductible et la CRDS doivent rester distinguées des cotisations déductibles. Voir la distinction entre assiettes fiscale et sociale.
Rachat de trimestres
| Possibilité | Racheter jusqu'à 12 trimestres |
|---|---|
| Coût | Variable selon âge et revenus |
| Déductibilité | Le traitement prévu pour un rachat relevant de l'article L. 643-2 doit être vérifié avec la nature exacte du versement et le justificatif de la caisse |
Sources à rapprocher : article L. 643-2 du CSS pour le dispositif et article 154 bis du CGI pour le traitement fiscal.
Intérêt du rachat
| Situation | Question à vérifier |
|---|---|
| Études longues | Quel gain de pension l'estimation officielle attribue-t-elle au rachat ? |
| Années incomplètes | Le rachat améliore-t-il la durée, le taux, ou les deux dans votre option ? |
| Départ anticipé | Quel est l'âge de départ visé et quelles autres périodes peuvent encore être validées ? |
Comparer des appels de caisses
Les caisses n'appellent pas les mêmes régimes, assiettes, forfaits ni droits. Pour comparer deux situations, utilisez le même revenu et la même année, détaillez chaque ligne obligatoire, les prises en charge conventionnelles et les droits acquis, puis conservez les avis de cotisations. Les fourchettes globales par profession ont été retirées faute de méthode primaire commune.
Contact et démarches
Affiliation
| Automatique | À contrôler après la formalité de création et dans l'espace personnel CARPIMKO |
|---|---|
| Délai | Variable : l'avis et l'échéancier individuels font foi |
Espace adhérent
| Consultation compte | En ligne |
|---|---|
| Simulation retraite | En ligne |
| Demande échelonnement | En ligne |
| Téléchargement attestations | En ligne |
Site : www.carpimko.com
Sources officielles
Légifrance :
- Art. L641-1 à L642-5 CSS - régime vieillesse libéraux
- Art. L645-1 CSS - régime complémentaire ASV
- Art. L644-1 CSS - invalidité-décès
- Arrêté du 14/06/2024 - statuts CARPIMKO invalidité-décès
URSSAF :
CARPIMKO :
- Cotisations 2026
- Publications et statuts CARPIMKO - statuts ASV, article 7 (forfait pris en charge aux deux tiers) ; bulletin spécial d'avril 2026 (part proportionnelle réglée à 0,24 % par la CPAM)
- Déclaration revenus
- Invalidité-décès
- Simulateur
Service-public :
- Cotisations libéraux - vue d'ensemble
Page vérifiée le 19 novembre 2026

Questions fréquentes
Questions posées par nos utilisateurs et lecteurs.
Quelles professions cotisent à la CARPIMKO ?
Cinq professions seulement : masseurs-kinésithérapeutes, infirmiers, orthophonistes, orthoptistes et pédicures-podologues. Les ergothérapeutes, psychomotriciens et diététiciens relèvent de la CIPAV, pas de la CARPIMKO.
Comment sont calculées les cotisations CARPIMKO ?
En 2026, la base CNAVPL combine 8,73% dans la limite de 1 PASS et 1,87% dès le premier euro dans la limite de 5 PASS. La complémentaire CARPIMKO est proportionnelle à 8,70% sur une assiette comprise entre 0,5 et 3 PASS. S'ajoutent 1 022 euros d'invalidité-décès et, pour les conventionnés, l'ASV.
Les années précédentes : taux du régime complémentaire CARPIMKO ; invalidité-décès CARPIMKO ; taux de la tranche 1 du régime de base ; taux de la tranche 2 du régime de base.
Peut-on réduire ses cotisations CARPIMKO ?
Il n'existe pas de réduction automatique CARPIMKO pendant deux ans. Les cotisations provisionnelles sont ensuite régularisées selon le revenu déclaré ; une estimation de revenu peut ajuster les échéances, sans réduire la dette définitive. L'ACRE peut exonérer temporairement une partie des cotisations si toutes ses conditions sont remplies.

